
伊之密:2023年净利同比增17.66% 2024年一季度净利同比增28.83%
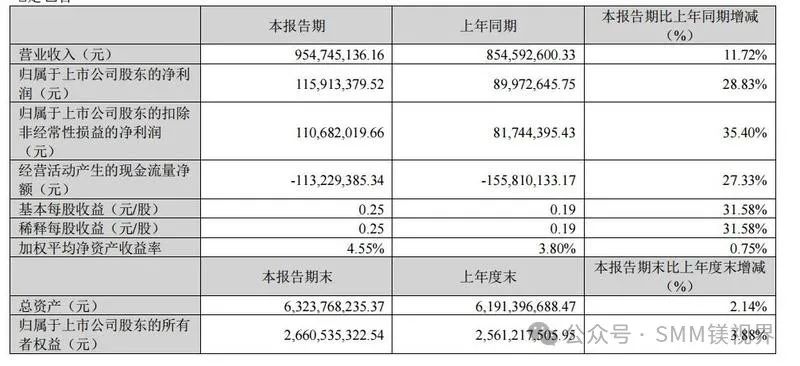
伊之密2024年一季度业绩报告显示:2024年一季度,公司实现营业收入9.55亿元,同比增长11.72%,归母净利润为1.16亿元,同比增长28.83%,实现经营活动产生的现金流量净额-1.13亿元,同比有所好转,资产负债率为57.21%,同比上升2.05个百分点。
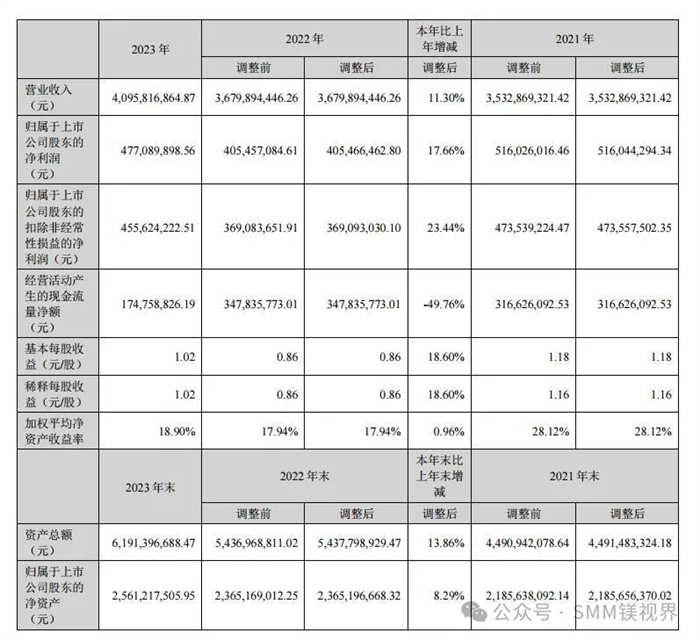
伊之密年报显示:2023年,公司实现营业总收入为4,095,816,864.87元,同比增长11.30%;归属于上市公司股东的净利润为477,089,898.56元,同比上升17.66%。2023年,公司实现营业总收入同比增长的主要原因是公司在注塑机及压铸机行业景气度相对平稳的大背景下,通过推出新产品、改变销售策略、优化供应链管理等策略积极应对,增强自身行业竞争力,市场份额进一步提升,公司总体收入保持平稳增长。公司主要下游行业汽车行业尤其是新能源汽车行业快速发展,整体需求快速提升。净利润同比上升主要原因包括:①2023年公司推出新产品,毛利有所提升;②原材料价格逐步下降,毛利率同比上升;③汇率波动带来海外收入毛利率提升及汇兑收益增加。
伊之密2023年年报显示:公司所属行业为模压成型装备行业,是一家专注于高分子材料及金属成型领域的系统集成供应商。报告期内公司主要业务未发生变化,主要业务为注塑机、压铸机、橡胶机、机器人自动化系统的设计、研发、生产、销售和服务。塑机方面,据中国塑料机械工业协会统计,公司在全国注塑机行业中名列前茅,持续保持稳定增长态势。根据中国塑料机械工业协会2022年度中国塑料注射成型行业排名,公司国内排名第二。压铸机方面,据中国铸造协会压铸分会统计,公司在全国压铸机行业排名靠前。2022年上半年,公司已完成重型压铸机6000T、7000T、8000T、9000T的产品研发,2023年相关的产品逐步导入市场。公司努力把握新能源汽车行业发展的机遇,与一汽铸造形成战略合作,为一汽铸造建立9000T压铸整体解决方案,公司与长安汽车的合作也顺利推进,7000T压铸机有序交付,并预计在2024年投入使用。公司一直坚持全球化战略,目前已有超过40多个海外经销商,业务覆盖70多个国家和地区。据统计,公司近十年的海外销售复合增长率明显高于国内市场,发展迅速,全球化进程进展喜人。2023年,公司的外销收入继续保持平稳增长。目前,海外的注塑机、压铸机市场空间巨大,未来海外市场有望迎来快速发展。截止目前,公司已在印度设立工厂,在美国扩建HPM生产工厂,并设立德国研发中心、德国服务中心、印度服务中心、巴西服务中心、越南服务中心等,在一些重点拓展国家计划筹建子公司,海外市场布局进一步完善。下一步,公司将继续加大海外市场拓展力度,努力提高海外市场份额。
对于压铸机,伊之密介绍:公司压铸机主要有冷室压铸机型(H系列重型压铸机、SM系列伺服压铸机、DM重型冷室压铸机系列、DM中小型冷室压铸机系列、LEAP系列压铸机等)、专用机型(HM热室压铸机系列、HM-H热室压铸机系列等)和镁合金系列机型(HM-M热室镁合金压铸机系列、HPM半固态镁合金注射成型机等)、LEAP系列超大型压铸机等。压铸机主要应用在汽车行业、摩托车行业、3C行业和家电行业等。报告期内,压铸机销售收入78,013.83万元,占公司总销售额的19.05%,同比增长35.44%。主要增长原因:①2023年年初,公司推出新系列压铸机,包括中高端系列的HII系列冷室压铸机及高端系列的LEAP系列压铸机,新产品受到客户的使用好评,订单量快速增加;②受益于汽车行业尤其新能源汽车行业的快速发展,高端压铸机设备受到客户欢迎,汽车行业客户快速提升。
对于2024年的经营目标,伊之密表示:未来几年,伊之密将朝着主航道大步迈进,在坚持“技术更进一步”的基础上,着重向“智能数字化、全球化、绿色低碳”三大重点方向继续前进,把握高端制造的发展机遇,通过科技创新增强核心竞争力,通过全球布局提升国际化水平,努力在全球竞争中建立优势,实现“全球智慧装备全球”。2024年,公司将持续推动技术与产品升级、客户与市场升级、运营与组织升级,秉承科学应变、主动求变的精神,锚定目标,勇毅前行,以“技术,更进一步”为战略主航道,继续朝着“成为成型装备领域的世界级企业”的愿景稳步向前。
对于“公司有没有用于黑色金属的压铸机?如果没有,有计划在这一领域进行研发吗?”的问题,伊之密4月12日在投资者互动平台表示,公司的压铸机产品主要用于生产铝、镁合金等金属结构件。
据伊之密官微消息,日前,宝武镁业科技股份有限公司全资子公司南京云海轻金属精密制造有限公司与伊之密举行战略合作签约仪式。此次宝武镁业与伊之密携手聚焦于解决镁合金成型“卡脖子”技术难题,找到更全面的轻量化镁合金汽车零件解决方案,势必将推动制定镁合金成型方面的行业标准,加强镁合金产品制造体系建设,实现镁合金成型大数据的积累和共享。
东吴证券4月19日发布研报称,给予伊之密增持评级。评级理由主要包括:1)国内外市场需求共振,2024Q1业绩超市场预期;2)盈利能力持续提升,费控能力基本维持稳定;3)加大研发投入,加速拓展广阔的海外市场。风险提示:行业景气度不及预期、注塑机海外拓展不及预期、原材料价格上涨风险。
最新资讯
-
09-15
物产中大舜富(安徽)镁业总投资10亿元落地镁铝合金压铸项目...
-
09-14
SMM尚镁网9.14镁市场简评:镁市弱稳运行
-
09-14
每日镁价(9.14)
-
09-14
镁市场:需求乏力,镁价弱稳盘整
-
09-14
港口煤市"量价齐弱"
-
09-14
镁市动态 (9.7‑9.11) | 镁价持续走弱,下行压力逐步显现
-
09-14
资讯回顾(9月7日—9月12日)
-
09-14
吕梁市政府召开铝镁产业链专题会
-
09-14
2026年9月11日镁报价及周评
-
09-14
每日镁价 (9.11)
-
09-14
金属镁周评:镁价先扬后抑 延续震荡格局
-
09-14
硅铁周评:周内先涨后跌 消化前期溢价
-
09-14
【金属镁】周初镁市观望氛围浓厚 价格变化不大
-
09-14
Mysteel调研:硅铁盘面走弱 关注钢招定价(9月11日)
-
09-14
Mysteel日报:硅铁多空僵持 行情等待需求兑现
-
09-14
Mysteel日报:镁合金盘整运行 市场情绪交织
-
09-14
Mysteel日报:成交价格下调 镁市承压运行
-
09-14
Mysteel日报:硅铁河钢询盘 价格会有底线
-
09-14
【SMM镁产量库存简评】检修带动供应收敛 镁市库存分化偏弱...
-
09-14
物产中大舜富(安徽)镁业总投资10亿元建镁铝合金压铸项目 形成铝镁双线并进格局...
-
09-14
国务院办公厅关于加强中小企业回款难问题治理有关工作的通知...
-
09-14
SMM尚镁网周评(9.7-11):缺乏利好支撑、镁市回落调整
-
09-14
减重30%!明月湖实验室破解镁合金电驱壳体技术难题,预计明年量产...
-
09-14
SMM尚镁网9.9日镁市场简评:镁市窄幅调整
-
09-14
SMM:中国汽车铝·镁·钢铁消耗全景分析 铝、镁材料用铝未来有何趋势?...
-
09-14
冶炼厂主动降价促单 需求跟进有限镁锭续跌
-
09-14
成本预期转弱 镁锭行情快速走跌【SMM镁锭现货快报】
-
09-14
镁合金在汽车零部件应用的发展历程及展望
-
09-14
短周期阵痛终将褪去,轻量化大势不可逆转——镁产业当以自信穿越行业低谷...
-
09-14
镁市周评(9.06~9.12)
-
09-13
广东鸿图投资2.74亿开展镁合金压铸业务
-
09-13
首席智造官蒋斌教授为重庆镁业领航
-
09-13
天濠新材料与海天智胜金属签署战略合作协议,共筑镁合金产业新高地...
-
09-13
镁市回顾(9.7-9.11)
-
09-13
【央媒看山西】山西——石头里炼出金属材料产业“筋骨”...