
镁金属战略属性持续凸显 全球原镁供需及贸易格局重构推进【SMM尚镁网国际分析】
【SMM国际分析:镁金属战略属性持续凸显,全球原镁供需及贸易格局重构推进】全球镁贸易的竞争焦点已从“谁有资源”转向“谁有能力”。海外新增产能即便如期落地,也只能在初级原镁环节形成有限补充,而中国在合金化、压铸成型、终端部件等中高端环节的产业链优势,短期内难以被复制。中国镁产业正从全球供给的“压舱石”,升级为全球产业链的“领军者”。
镁金属战略属性持续凸显,全球原镁供需及贸易格局重构推进
随着全球轻量化、新能源、高端装备产业快速发展,镁金属战略资源属性持续抬升,在汽车减重、航空航天、高端合金改性、关键材料配套领域的刚需地位不断强化。长期以来,全球原镁供给高度集中于中国,海外受制于资源、能源、环保及产业链配套短板,原生镁产能体量小、弹性弱。当前全球镁产业呈现明显结构性分化:海外聚焦本土原镁产能补短板、推进供应链去中国化。而中国依托全产业链优势,正从初级原料出口向镁合金、高端压铸终端产品升级,全球原镁供需格局与贸易流向或将迎来长期重塑。
海外需求持续扩容,高端制造刚需支撑进口高依赖
全球镁消费增量由海外多区域共同驱动,欧美日韩及新兴市场轻量化需求稳步释放,但海外本土原生镁产能基本缺位,长期维持“需求增长、供给不足、缺口依赖中国进口”的格局。
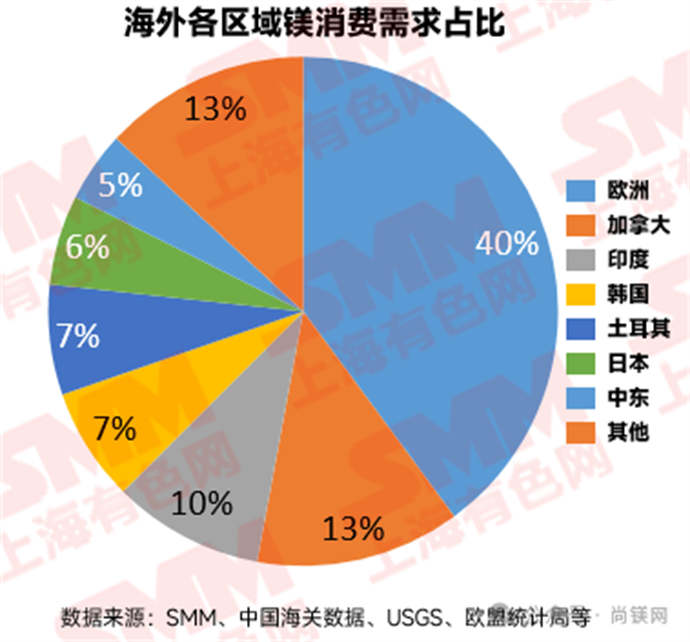
欧洲是全球核心镁消费市场,据欧盟统计局(Eurostat)贸易统计数据显示2025年欧盟镁消费量约11万吨。依托严苛碳排放法规,欧洲新能源汽车轻量化需求持续刚性增长,镁合金渗透率稳步提升。但欧盟本土无原生镁冶炼产能,原生镁供应97%依赖中国进口,供应链单一风险突出。北美地区原生镁产能已完全退出,新能源汽车大型一体化压铸、国防军工采购成为核心需求增量,推动区域镁消费持续上行。同时美、加将镁列为关键战略矿产,持续推进本土供应链扶持政策,但短期产能落地空白难以填补。日韩、印度、土耳其等市场需求同样稳步增长。日韩镁原料高度依赖中国进口,需求集中于汽车轻量化、航空航天及3C电子领域;印度、土耳其依托本土汽车工业发展,镁压铸、合金改性、钢铁脱硫需求持续释放,海外整体刚需底座扎实,进口依赖格局短期难以扭转。
海外产镁国产能稳定偏弱,区域供需分化明显
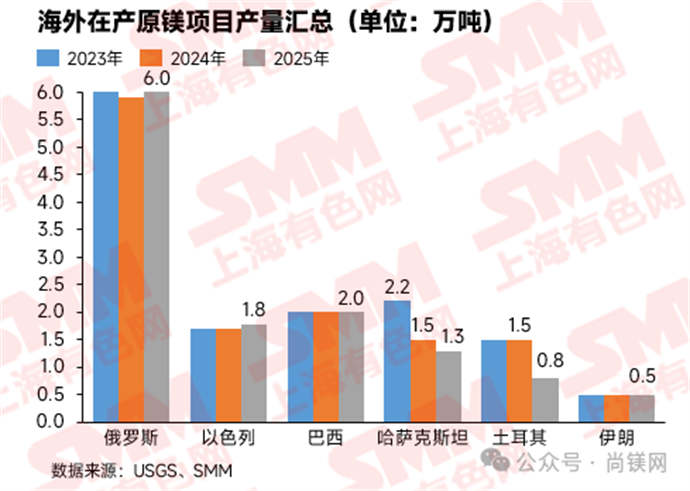
据SMM数据,2025年全球原镁总产量约109万吨,其中中国产量102万吨,占比高达93%;海外合计产量仅约7万吨,占比不足7%。全球原镁供应高度集中于中国,海外供应规模极小、高度分散,且缺乏弹性。海外在产产能集中于俄罗斯、以色列、巴西、土耳其、哈萨克斯坦、伊朗等少数国家,整体呈现规模小、配套弱、弹性差、增量有限的特征。这一格局在中期内不存在被实质性撼动的可能。
据USGS数据具体看,2025年中国以外原镁产量合计约13万吨(此口径含海绵钛企业内部镁循环),但可外销的商品镁规模远小于此。俄罗斯2025年原镁总产量约6万吨(含内部流转),其中Solikamsk Magnesium Works商品镁产量约1.5万吨,占俄罗斯商品镁产量的60%,Solikamsk Magnesium Works全球市场份额为1.4%;VSMPO-AVISMA Corporation的镁主要为钛海绵生产配套自用,外销量约6000吨,两者加总的实际可外销商品镁仅约2.1万吨。以色列ICL Dead Sea Magnesium Ltd 2025年金属镁产量为1.78万吨,设计产能3.3万吨/年,产能利用率约54%,产品以出口欧美高端市场为主,是以色列唯一的原镁生产商。巴西Rima Industrial产量约2万吨,是南半球唯一的原镁生产商,2026年计划增产20%并扩大对美国、日本、韩国的出口。土耳其Eczacibasi Esan工厂设计产能1.5万吨/年,但产能利用率长期偏低,实际产量估计在0.5-0.8万吨区间,外销主要面向欧洲市场。哈萨克斯坦Ust-Kamenogorsk Titanium Magnesium Plant (UKTMP)镁产量约1.3万吨,作为海绵钛生产的联产品,产量随钛产量同步下滑。伊朗Shemsh Felez Royal产量约5000吨,基本用于满足国内基础工业刚需。美国本土原生镁产能已实质性退出,USGS确认2023-2025年美国原生镁产量为零,2025年唯一生产商US Magnesium破产后全面关停。欧盟无规模化冶炼产能,罗马尼亚Verde Magnesium等项目仍处于早期阶段。
整体来看,中国原镁产量占全球比重超过九成,海外合计不足一成,且实际可外销的商品镁规模比总产量口径更小,高度依赖中国供应。这一格局在中期内不存在被实质性撼动的可能。
多国布局新建低碳镁项目,力争提升供应链自主可控能力
在全球关键原材料安全与供应链去风险化背景下,欧美及资源国正密集规划低碳原镁新项目,试图打破对华依赖、重构本土供给体系。目前澳大利亚、美国、加拿大、罗马尼亚、冰岛、沙特等地均有镁冶炼项目布局,新工艺与低碳化产能成为海外布局的核心方向。具体海外在建项目统计如下:
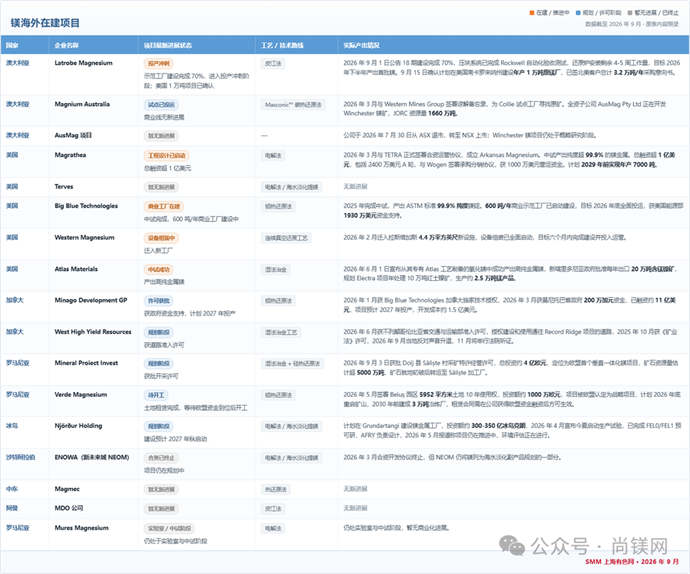
从落地进度看,海外项目分化明显,少数进入中试后期或示范建设阶段,多数仍处于规划或停滞状态。按大洲划分如下:
大洋洲:拉特罗布镁业示范工厂建设完成70%,压块设备已通过验收,还原炉安装持续推进,目标2026年下半年产出首批金属,但1万吨商业线仍需融资审批。Magnium Australia、AusMag等项目均无实质进展。
北美洲:大蓝科技2025年完成超50次中试试验,产出99.9%纯度镁锭,600吨/年商业工厂已启动建设,获美国能源部1930万美元支持。玛格泰累计融资超1亿美元,与TETRA成立合资公司推进阿肯色州一期商业工厂设计,计划2029年前实现年产7000吨。阿特拉斯材料2026年6月宣布中试成功产出高纯金属镁。西部镁业迁入拉斯维加斯新工厂,设备组装中。加拿大米纳戈获政府340万美元投资,获修订环境许可,与Big Blue签署加拿大独家工艺许可。Terves无实质进展。
欧洲:罗马尼亚Verde Magnesium签署10年土地租赁合同,但需欧盟资金到位后方可启动。Mures Magnesium无实质进展。
亚洲:Magmec(沙特)、MDO(阿曼)均无实质进展。
南美洲:暂无新增原镁项目,仅有巴西Rima Industrial在产。
整体来看,海外新增产能普遍面临工艺验证不足、融资审批周期长、试点进度滞后等问题,短期2026-2028年有效新增释放体量有限,难以快速弥补供需缺口。长期随着新工艺迭代与政策补贴落地,海外低碳镁产能或形成边际增量,逐步改写全球供给结构。
全球镁贸易格局迎来质变:中国从原料输出向高端成品输出升级
综合全球供需与产能迭代趋势,海外解决的是“原镁原料自主问题”,中国升级的是“全产业链价值主导问题”,全球镁贸易逻辑将逐步重构。
出口结构分化证明海外对中国镁的依赖在加深,而非减弱。 据海关数据统计,2025年中国镁锭出口25.13万吨,同比下降5.54%;镁合金出口9.96万吨,同比增长4.51%,是唯一正增长品类。这一分化在欧洲市场最为突出:据SMM分析,2025年上半年中国对欧洲镁锭出口同比下降16.38%,同期对荷兰的镁合金出口却逆势增长0.75%。欧洲客户并非不再采购镁,而是将采购重心从初级镁锭转向了镁合金——因为欧盟已无原生镁冶炼产能,而汽车轻量化所需的合金化环节无法绕开中国供应。2026年1—6月,镁锭出口13.65万吨,同比增长11.89%;镁合金出口5.27万吨,同比增长7.55%;镁粉出口3.64万吨,同比减少3.45%;锻轧镁出口同比增长91.67%。低端品类持续收缩、高附加值品类量价齐升的格局进一步确立。
长期看,中国深加工优势难以撼动。宝武镁业已构建“白云石开采—原镁冶炼—镁合金熔炼—深加工—再生回收”完整产业链,产品出口欧洲、北美、东南亚。海外在建项目仍停留在初级原镁阶段:Latrobe Magnesium示范工厂建设进度70%,但1万吨商业工厂要等到2028年下半年;Big Blue Technologies仅600吨/年,2026年底投运。海外普遍面临融资周期长、深加工配套缺位,2026—2028年有效新增有限。海外补的是“原料缺口”,中国占的是“产业链咽喉”。
这意味着,全球镁贸易的竞争焦点已从“谁有资源”转向“谁有能力”。海外新增产能即便如期落地,也只能在初级原镁环节形成有限补充,而中国在合金化、压铸成型、终端部件等中高端环节的产业链优势,短期内难以被复制。中国镁产业正从全球供给的“压舱石”,升级为全球产业链的“领军者”。
(SMM尚镁网 镁分析师 曹茂琦)
最新资讯
-
09-28
SMM尚镁网9.28日镁市场简评:镁市底部弱稳运行
-
09-28
镁市场:周一返市,镁价弱稳
-
09-28
节前煤价上涨无力 节后向上还是向下?
-
09-28
镁市动态 (9.21‑9.24) | 镁价小幅回落,市场转入横盘震荡
-
09-28
(9月21日—9月26日)资讯回顾
-
09-28
Mysteel日报:镁合金市场盘整运行 原料支撑走弱
-
09-28
Mysteel日报:硅铁盘面震荡观望 现货成本支撑仍存
-
09-28
Mysteel日报:镁合金持稳运行 原料支撑走弱
-
09-28
Mysteel日报:硅铁成本支撑尚存 需求偏弱震荡
-
09-28
Mysteel日报:镁合金弱稳运行 市场情绪持稳
-
09-28
短期淡季扰动不改长期续增可能 高端镁制品扛起外贸增长引擎【SMM国际分析】...
-
09-28
青阳县政协召开“打造一流‘青阳镁’品牌”资政会会议
-
09-28
浙江省科技厅:持续支持镁产业创新平台建设,强化镁产业资金支持,推动镁产业产学...
-
09-28
榆能集团与西安交通大学签署协议共建智慧能源研究院
-
09-28
SMM尚镁网9.23日镁市场简评:节前镁市平稳为主
-
09-28
镁金属战略属性持续凸显 全球原镁供需及贸易格局重构推进【SMM尚镁网国际分析】...
-
09-28
星源卓镁:拟在奉化经济开发区投资2.8亿元建设轻量化精密结构件智能制造项目...
-
09-28
供需博弈格局凸显 镁锭短期维持弱势震荡【SMM镁市场日报】...
-
09-28
厂方挺价支撑市场 镁锭维持弱稳格局【SMM镁市场日报】
-
09-28
2026年8月份中国镁产品出口分析
-
09-28
欧盟“反洗绿指令”落地,对中国出口及镁产业的影响
-
09-28
安徽青阳50亿吨白云石资源支持,镁基新材料产业快速崛起,这布局能成功吗?...
-
09-28
8月27日金属镁市场动态:金属镁市场整体维持弱稳趋势运行...
-
09-28
关于召开2026年全国镁行业大会暨镁业分会第二十九届年会的预通知...
-
09-28
永茂泰拟定增募资不超9.98亿元 用于镁合金精密零部件智能制造等项目...
-
09-28
镁市场:节前市场,成交平淡
-
09-28
生意社:本周镁价阶梯式下探 交投氛围偏冷
-
09-21
宜镁泰首进浙江市场十台全系列镁合金半固态产线批量发货...
-
09-21
增产政策影响之下 煤价能否继续上行
-
09-21
SMM尚镁网9.21日镁市场简评:镁市弱稳运行
-
09-21
镁市场:周初返市,镁价弱稳
-
09-21
2026年9月18日镁报价及周评
-
09-21
(9月14日—9月19日)资讯回顾
-
09-21
金属镁周评:周内先跌后涨 局势仍偏震荡
-
09-21
硅铁周评:继续下跌回落 钢招先涨后跌