
【金属镁】产量同比增加10.05%,2026 年金属镁供应格局分析
一、2026年9月产量情况
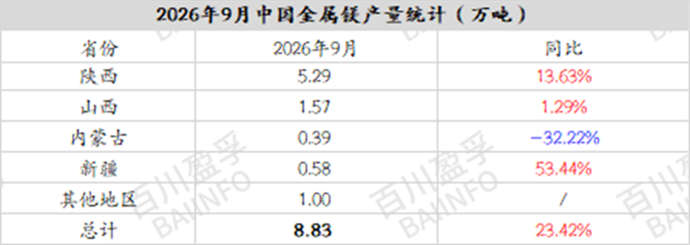
2026年9月全国金属镁产量为8.83万吨,同比增长约13.63%;1-9月累计产量为78.81万吨,同比增长10.04%。9月主产区部分金属镁冶炼企业启动停产检修,叠加部分厂家降负荷运行,市场呈现供给阶段性收缩,短暂给予镁价一定支撑,市场一度出现挺价预期。但本次检修减量幅度有限,且进入月中下旬,前期检修产线陆续复产,供应减量效应快速衰减,未能从根本上改变行业供应充裕格局。整体来看,9 月检修仅造成阶段性、局部的产量减少,库存压力仍存。在终端需求无实质性回暖背景下,检修对镁价提振作用有限,难以扭转市场偏弱运行的大趋势。
9月减停/复产企业梳理:9月的企业动态集中表现为陕西多家镁锭企业减停产,内蒙古出现停产消息,新疆则有复产消息。
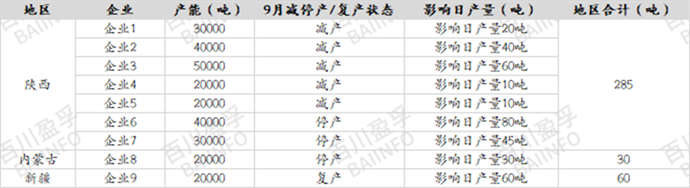
上表具体情况说明:
生产减量:据了解,陕西地区存在5家减产情况,总影响日产量约为160吨;存在2家停产情况,总影响日产量约为125吨; 内蒙古地区存在1家停产情况,影响日产量约为30吨。
生产增量:新疆地区存在1家复产情况,影响日产量约为60吨。
二、2024-2026年产能产量情况
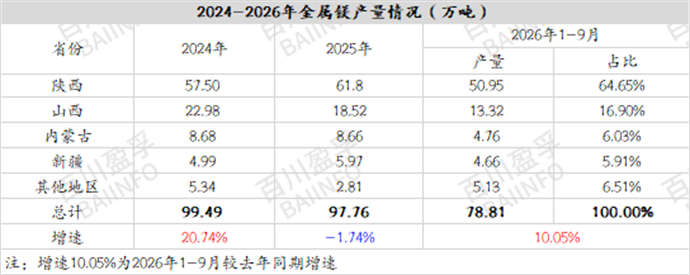
图:2024-2026年中国金属镁产量对比图
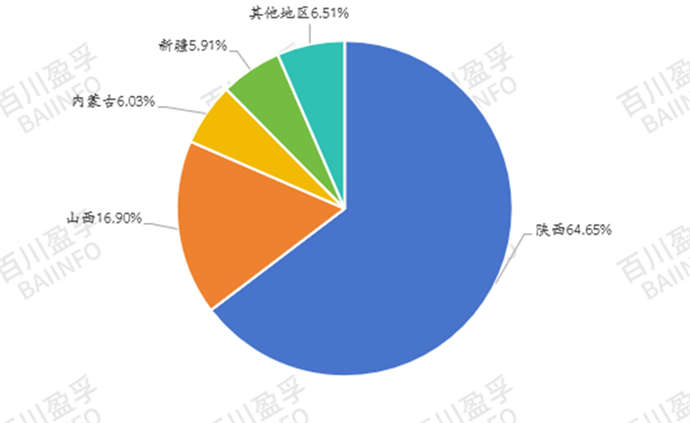
2026年1-9月各省份金属镁产量占比 2026年前三季度中国金属镁产区集中度很高,陕西占比约64.65%,是绝对核心供应基地;山西占比约16.90%,为第二大产区;内蒙、新疆及其他地区占比较小,总体来看产业进一步向陕西集聚。 生产端战略上,陕西府谷配套兰炭、硅铁,产业链一体化优势突出,其他高成本、配套不足的产区主动压减产量,产能结构持续优化。成本是影响开工的关键变量,原镁生产能耗、原料占成本大头,煤价、硅铁价格波动直接挤压利润。在当前镁价低位震荡的行情下,成本优势决定企业开工持续性。同时,部分镁厂加速向下游镁合金延伸布局,配套熔铸、合金加工产线,开发终端专用合金料,依托自有镁锭原料发展深加工,提升产品附加值,降低单纯售卖原镁的行情风险,契合轻量化产业发展方向。 后市预测: 本年度中国金属镁全年产量维持高位,前三季度产出较去年有所增长,主产区开工水平偏高。一体化企业持续生产摊薄固定成本,叠加前期产能复产,支撑整体供给放量。虽然镁价长期低位运行,部分工厂出现亏损,阶段性安排检修、减产以控制损失,但检修范围有限、持续时间较短,未能显著压低全年总产量。下游终端需求复苏不及预期,增量不足,高产量叠加弱需求,行业库存持续累积,供需错配矛盾凸显。全年来看,供给过剩格局未得到根本性缓解,市场持续处于供需博弈状态。 综合市场现状来看,受生产端控量等因素影响,预计后续金属镁产量或将较前三季度有所回落,预估全年金属镁产量约105万吨,但较2025年还是有所增加。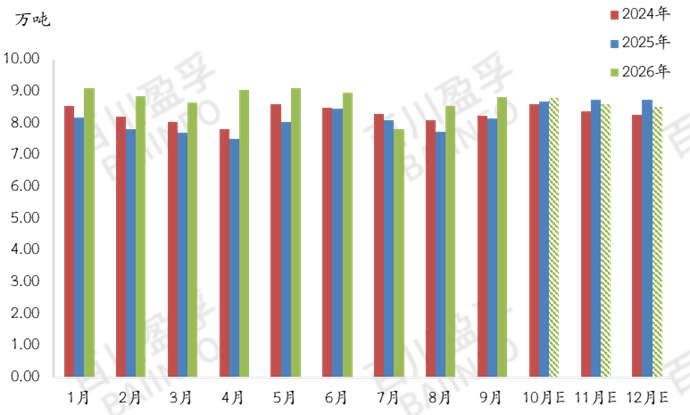
最新资讯
-
10-27
镁冶炼全流程:最轻的结构金属,也是别人的"还原剂"...
-
10-26
SMM尚镁网10.26日镁市场简评:镁市底部弱稳
-
10-26
镁市场:周初镁市,弱势盘整运行
-
10-26
(10月19日—10月24日)资讯回顾
-
10-26
2026年10月23日镁报价及周评
-
10-26
硅铁周评:持续阴跌整理 成交不温不火
-
10-26
金属镁周评:先跌后稳再涨 低位震荡波动
-
10-26
长江有色:10 月 22 日长江镁价上调 100 元,产业链需求逐步回暖...
-
10-26
Mysteel调研:硅铁盘面微幅反弹 底部支撑下维持震荡格局(10月23日)...
-
10-26
Mysteel日报:硅铁需求端缺乏亮点 短期窄幅震荡
-
10-26
聚智聚力向“镁”前行!巢湖市召开镁基新材料产业发展座谈会...
-
10-26
【尚镁网热评】走好新时代的镁产业长征路
-
10-26
SMM尚镁网周评(10.19-23):镁市先抑后扬、底部窄幅震荡
-
10-26
SMM尚镁网周评(10.19-23):镁市先抑后扬、底部窄幅震荡
-
10-26
从技术突破到制度护航——潘复生院士以科学家精神赋能重庆知识产权高质量发展...
-
10-26
江西省常务副省长任珠峰在抚州调研镁基新材料产业发展
-
10-26
工信部:制定镁产业创新发展实施方案
-
10-26
SMM尚镁网10.21日镁市场简评:镁市15000元/吨关口附近寻求支撑...
-
10-26
半年多跌近14% 镁价触及年内低点 低价货源难觅支撑反弹
-
10-26
9月镁产品出口弱势延续 品种分化不改修复预期【SMM国际分析】...
-
10-26
镁内外市场弱势持续 利好缺乏走弱仍强【SMM镁市场日报】
-
10-26
2026年9月份中国镁产品出口分析
-
10-26
2026全国镁行业大会今日在上海启幕 共绘“十五五”镁产业发展新蓝图...
-
10-26
半年多跌近14% 镁价触及年内低点 低价货源难觅支撑反弹【SMM评论】...
-
10-26
Freesolve 镁合金可吸收支架获 FDA 突破性器械认定
-
10-26
镁市回顾(10.19-10.23)
-
10-26
海骊镁合金又一款5G核心结构件量产
-
10-26
运城市人大常委会副主任、垣曲县委书记史玉江一行赴五龙镁业开展调研...
-
10-26
工信部制定镁产业创新发展实施方案 ,推动优质产品在新能源、高端装备、低空经济...
-
10-26
中科亚美与锐特电气签约,联合研发镁合金电机壳推进 “以镁代铝...
-
10-26
安徽镁好金属科技加快推进镁合金压铸部件项目建设
-
10-26
镁市场:需求乏力,镁价持续探底!
-
10-26
【金属镁】基本面变化有限,金属镁价格暂稳
-
10-26
【金属镁】产量同比增加10.05%,2026 年金属镁供应格局分析...
-
10-26
【金属镁】阶段性交单采购,金属镁价格企稳回升