
碳、碳排放与碳足迹辨析:多产品企业|核算边界
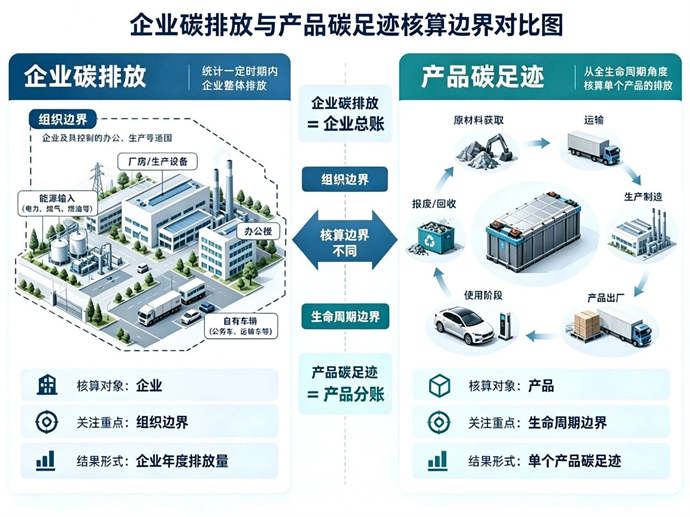
企业碳管理中,"碳排放""碳足迹"以及由此派生的"企业碳排放总量""单位产品碳排放""产品全生命周期碳足迹"常被混用,实则分属不同核算层级、遵循不同边界规则。单一产品线场景下,混用的代价尚不突出;一旦企业呈现多产品共生、共用产线与公用工程的结构,边界定义模糊就会直接导致数据不可比对、不可核查,甚至同一厂区、同一套能耗物料台账,能核算出几组相距甚远的碳数据。厘清三组概念的层级关系,并为多产品场景建立可复现的边界划分与分配规则,是碳核算由"算得出"走向"说得清、查得实"的前提。
一、碳、碳排放与碳足迹:三个不同尺度的基础概念
日常表述中的"碳",多被当作温室气体的简称使用,但严格意义上它只是化学元素名称,并不构成核算指标。真正支撑合规、披露与供应链评价的,是碳排放与碳足迹两类指标,二者的核算对象、边界逻辑与应用场景并不相同。
碳排放以排放源为锚点,回答"哪个主体、在哪个环节、排放了多少温室气体",着眼点是燃烧、工艺反应、逸散等具体排放过程。它天然适配碳市场履约与排放责任确权:拥有排放设施的企业,须按组织边界独立承担核查、清缴与相应责任,依据是 ISO 14064 与 GHG Protocol 组织层级核算体系。
碳足迹属生命周期尺度指标,衡量对象可以是一件产品、一项服务,也可以是一个组织,计量的是其全生命周期内直接与间接温室气体排放的合计(以 CO₂e 计)。如果说碳排放盯住的是厂区烟囱、反应釜这类单点排放,碳足迹就是全链条核算:向前追溯原料开采、加工与上游运输,向后覆盖成品储运、使用与废弃处置。
碳足迹的核算范围通常大于组织口径的碳排放,其结果中也包含部分排放源数据,但二者用途泾渭分明:碳排放服务企业排放管控与碳市场合规履约;碳足迹服务产业链协同减碳、产品绿色认证、跨境碳边境核查(CBAM),以及面向下游客户的产品低碳信息传递。
二、企业碳排放总量、单位产品碳排放与产品全生命周期碳足迹:三个层级、三把量尺
三项指标常被并列引用,却分处三个核算层级:分母分别是时间、产量与功能单位。三者不能直接相互换算,也不宜交叉比对。逐一厘清如下。
(一)企业碳排放总量:以时间为分母的组织层指标
核算对象是组织边界内全部设施在报告周期内的温室气体排放,分母为时间周期,常用单位tCO₂e/年。核算分两步:第一步确定组织边界,按控制权法或股权比例法界定纳入盘查的分厂、车间与租赁设施;第二步划定运营边界,区分范围一(直接排放)、范围二(外购电力、热力产生的间接排放)、范围三(价值链上下游间接排放)。该指标回答的是"企业一年整体排多少",与内部产品结构、产出配比无关,也不涉及在产品之间分摊。需要说明的是,范围三纳入哪些类别须在核算文件中声明;若范围三纳得较全,本指标与"组织碳足迹"在数量上会高度接近,但术语来源与用途不同——前者服务合规盘查与对外披露,后者多用于自愿性价值链评价。
(二)单位产品碳排放:以产量为分母的强度层指标
分母为合格产品产量,即同期企业或单条产线的排放总量除以合格产出,单位一般为tCO₂e/t产品。边界通常止于厂区围墙,不强制包含上游原料隐含碳,因而不具备完整生命周期属性。它的价值在于纵向比自身、横向比同行:判断能效与工艺水平是否改善、与同工艺工厂差距何在。它本质上是派生指标,随产量与产品结构波动,不宜作为对外低碳声明的主体数据。
(三)产品全生命周期碳足迹:以功能单位为分母的产品层指标
分母为功能单位或声明单位,边界可选择"从摇篮到大门""从摇篮到坟墓"等模式。功能单位是对产品所提供功能的量化描述(例如"涂装一平方米表面并保持十年防腐效果"),不等于物理重量;核算范围在企业自身生产排放之外,纳入上游原料隐含碳,并按评价目标延伸至使用、回收与报废环节,遵循 ISO 14067、GB/T 24067 等产品层级标准。它的用途在链上:绿色产品认证、下游客户低碳信息传递、跨境碳边境核查。
(四)三者的勾稽关系与不可比性
产品碳足迹不能与单位产品碳排放直接对比,更不能把所有单品碳足迹相加等同于企业碳排放总量,因为三者的边界与统计基准不在同一逻辑框架内。另有一处易被忽略:三者单位量级不同,企业总量以吨计,单品碳足迹多以千克计,混用单位会放大误判。
可用简化逻辑理解数据勾稽关系:企业组织总排放约等于各产品归集分摊排放之和、边界排除排放,以及无法向产品分摊的公用与辅助类排放之和。产品碳足迹则是在生命周期框架下、按既定分配规则从组织排放中拆分到单品的负荷,既不是组织排放的全部,也未必与组织边界重合。
若把三者比作三把尺:企业碳排放总量量整体规模,单位产品碳排放量围墙内的产出效率,产品碳足迹量一件产品从摇篮到坟墓的全部负荷。前者服务合规与目标管理,中者服务运营改善,后者服务链上沟通与市场准入。选哪把尺,取决于要回答什么问题,而不取决于哪把尺更"先进"。
三、多产品结构的核心难题:边界的关键不在"圈多大",而在"怎么切"
单一产品企业的边界难点在"圈":确定系统范围纳入哪些环节。多产品共生企业的问题则转向"切":同一车间、同一条产线、同一台公用锅炉、同一只总水电热计量表,同时支撑多种产品产出。此时边界划分的主要矛盾,从"纳入哪些设施"变为"共享排放在产品之间如何合理分摊",即行业所称的分配。
分配方法对结果高度敏感:两名核算人员基于同一厂区的原始数据,仅分配规则不同,单品碳足迹结果就可能相差一倍以上。GB/T 24067—2024、ISO 14067、GB/T 24044 等标准为此设定了严格的优先级决策层级——分配不是企业可以自由选择的偏好项,而是有明确先后顺序的技术规范。
第一优先级:避免分配。最优做法是从源头消除共享负荷:将多输出工序拆分为若干独立子过程,单独安装计量仪表,单独采集原料、能耗与产出数据,做到一产品一计量。过程细分不具备条件时,采用系统扩展法:若副产品对外销售并可替代市场上同类产品的生产,则在核算时抵扣该被替代产品对应的排放负荷,从而避免在主副产品之间强行分摊。闭环循环物料在材料属性未发生变化的场景下,一般可不作分配。
第二优先级:按物理关系分配。分配无法规避时,优先采用能反映产品生产驱动关系的物理参数,如质量(产量重量)、能量(热值)、生产工时。国标体系将物理分配置于经济价值分配之前。质量分配数据易得、逻辑直观:A产品占车间总产量60%,即分摊60%的共享排放。短板同样明显:当不同产品单位质量附加值与排放强度相差悬殊时,单纯按质量分摊会扭曲单品的低碳属性。
第三优先级:按经济价值分配。仅在物理参数无法合理反映共享过程的驱动关系时,才以市场售价或生产成本作为分配依据。经济分配对价格波动高度敏感:同一套共生产品,质量分配与经济分配得到的碳足迹往往落在完全不同的区间。典型如氯碱电解联产氯气与烧碱,按质量分配,两者分摊比例接近;切换为经济价值分配,比例会明显偏移。两种方法本身没有绝对对错,关键在于分配基础要与评价目标、报告对象相匹配,且一经选定,在连续核算周期内保持一致,不得随价格波动在年度间来回切换。
实操例外:质量占比不超过1%的少量副产品、不合格废料,部分行业产品种类规则(PCR)明确允许豁免参与分配,以减少次要物料对主产品碳数据的干扰。
四、多产品边界划分的落地操作要点
落地核算时,应把组织边界与产品边界分开处理,在同一套底层台账之上,建立可交叉核验、可追溯的核算框架。
第一,组织边界与产品边界两套逻辑分开管理。企业碳排放总量遵循组织边界规则,聚焦设施与运营范围的纳入判定;产品碳足迹遵循产品系统边界规则,围绕功能单位搭建生命周期链条。二者可以共用底层能耗、物料台账,但分摊规则相互独立:组织总量核算不需要在产品之间拆分,产品碳足迹评价则必须处理共生负荷分配。一套合规的核查框架应做到"向上可汇总、向下可拆分":底层过程数据向上汇总生成组织排放,向下依托固定分配规则输出单品碳足迹,并对两套结果之间的差异与假设条件给出书面解释。
第二,在厂区内部划分可分配的最小单元。边界清晰的根基不是计算公式,而是计量归集的精细度。能耗、物料、工时数据应尽量归集到工段、产线、生产批次,不要停留在全厂一级总表。颗粒度越细,通过工序细分规避分配的空间越大,分配假设对结果的扰动越小。对确实无法拆分的公用工程,如集中供汽、废水处理、循环水系统,应在书面核算程序中写明分配基准、权重来源与数据统计周期,并保证产量、能耗、排放三者的统计时间窗口严格匹配。
第三,分配方法与假设条件必须完整披露,它本身就是边界的组成部分。在多产品碳足迹报告中,选用何种分配方法,与系统边界包含哪些生命周期阶段同等重要。核查要求的可追溯性,不只针对原始活动数据,也覆盖分配决策:为何选用质量分配而非经济分配、工序细分为何不可行、系统扩展时替代产品的选取依据是什么。把分配规则写入企业标准化核算文件,并在跨年度、跨批次评价中保持统一,比追逐某一种"最优分配方案"更能保障数据的横向与纵向可比。
多产品制造企业的碳核算边界划定,本质是一套分层决策体系:组织层确定"核算圈划多大",产品层确定"共享负荷怎么切"。概念混用的风险,来自把企业碳排放总量、单位产品碳排放与产品碳足迹误认作同一标尺上的不同刻度;而多产品生产的现实逻辑是——组织总量不必向产品拆分,单位产品强度只做粗放分摊,产品碳足迹则须在生命周期边界内、按标准规定的优先级做严谨而可验证的精细分摊。厘清这三个层级、用好分配层级,碳数据才能在企业内部管理、上下游供应链沟通与跨境低碳申报中成为可信、可比、可用的依据,支撑绿色认证、下游准入、碳披露与减排方案落地。
最新资讯
-
11-16
SMM尚镁网11.11日镁市场简评:镁市底部温和回升
-
11-16
2026铝镁压铸大会暨新兴产业供需对接大会将在重庆举行——铝镁协同开拓新兴市场...
-
11-16
尚镁网11.11日镁市场简评:镁市底部温和回升
-
11-16
停产提振挺价情绪 镁锭以及下游镁产品价格同步上涨【SMM镁周评】...
-
11-16
府谷镁产量(10月份)
-
11-16
镁市周评(11.08~11.14)
-
11-16
碳、碳排放与碳足迹辨析:多产品企业|核算边界
-
11-16
山西银光华盛镁业高端镁合金新材料亮相进博会
-
11-16
重庆博奥镁铝把汽车的“脊梁”,做轻了一半
-
11-16
西安交大—府谷共建中心开展金属镁全流程实训陕镁中心
-
11-16
镁市回顾(11.9-11.13))
-
11-16
中国农业银行山西省分行莅临山西银光华盛镁业公司调研
-
11-16
抚州安镁新材年底完成“铝改镁”产线升级,电动自行车镁合金整车减重15-20公斤...
-
11-16
首款双注射成型镁合金半固态大型尾门内板试制成功
-
11-16
镁市场:周三镁市,延续稳挺
-
11-16
辰致轻量化一体化压铸第100万件产品顺利下线
-
11-16
宜美科技联合中科院苏州纳米所 推出 "不怕火" 的石墨烯镁合金涂料...
-
11-16
【金属镁】市场信心明显提振,金属镁价格快速拉涨
-
11-09
SMM尚镁网11.9日镁市场简评:镁市筑底企稳
-
11-09
镁市场:周一镁市,稳挺运行
-
11-09
5500K重上1020元,库存一天增47万吨
-
11-09
2026年11月6日镁报价及周评
-
11-09
工业和信息化部印发《加快构建工业和信息化领域碳排放双控工作体系实施方案(2026...
-
11-09
金属镁周评:价格先稳后涨 周内波动不大
-
11-09
硅铁周评:偏弱缓慢阴跌 钢招压价加重
-
11-09
Mysteel调研:硅铁市场窄幅走弱 关注下周钢招情况(11月6日)...
-
11-09
Mysteel日报:硅铁多空博弈均衡 震荡等待新指引
-
11-09
Mysteel日报:镁合金盘整运行 市场成交清淡
-
11-09
(11.2-11.6):镁市1.50万元/吨关口附近窄幅震荡
-
11-09
宜安科技:携手中科院长春应化所,共攻新能源汽车镁合金电机机体成型技术...