
金属镁周评:稳步迎来大涨 减产停产增多
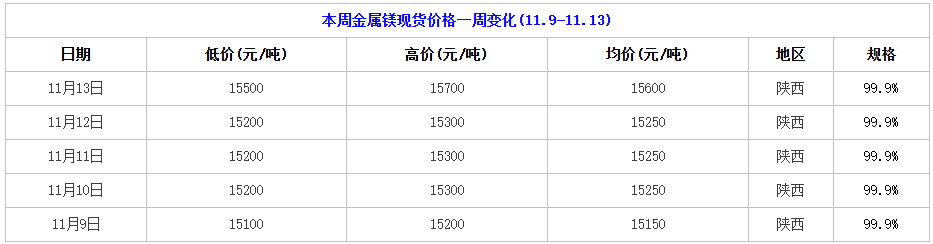
《全球铁合金网》2026-11-13:本周(11.9-11.13)国内金属镁价格呈现稳步迎来大幅上涨,整体行情涨势明显有所加速,周内价格累计涨幅达400-500元/吨,自上周末端反弹上涨到至今以来,价格累计涨幅已达500-600元/吨。虽然原料成本端再度迎来涨价,且部分镁厂也相继减产与停产检修,再加之部分刚需成交跟进高价,共同助推镁价稳步探涨为主,不过下游采购仍旧保持谨慎,对于高价更多持观望态度,毕竟市场缺乏更多利好支撑,后市或许仍旧存在震荡风险。
截止目前,据全球铁合金网了解,99.9%不酸洗金属镁陕西含税出厂现款价格15500-15700元/吨;内蒙古、宁夏含税出厂现款价格15500-15700元/吨;山西太原含税出厂现款价格15600-15800元/吨;山西闻喜含税出厂现款价格15700-15900元/吨;相比上周五,周内价格累计涨幅再达400-500元/吨,涨价主要发送在周初与周尾的时候,周中则更多偏于维稳盘整运行状态,毕竟高价成交跟进表现并不太顺畅,除部分最近部分镁厂减产及停产检修外,市场也缺乏更多利好支撑与提振因素。
综合来看,对于本周镁市继续稳步迎来大涨,也稍有出乎先前业者方面预料中,只是仔细想来或许也在情理范畴。随着部分镁厂减产及停产增多,反内卷稳市预期不断升温,市场挺价情绪也随之有所增强,不过却缺乏持续性向好驱动。一方面下游需求端表现仍旧疲弱,且终端用户对于高价接受度有限;另外一方面贸易商追涨意愿不高,操作多以谨慎刚需为主;在产业链僵持及博弈加剧情况下,实单询盘及成交表现偏于平淡,毕竟需求端尚未明显有所转好,对于反弹上涨持续性存在制约,短期内镁市进一步向好发展空间有限,甚至不排除仍存在窄幅震荡波动趋势,后市供需形势进一步发展或许有待观察。
此外,据中国有色金属工业协会镁业分会不完全统计,2026年10月全国原镁产量约9.10万吨,环比增长5.69%,同比微降0.2%;1-10月累计约96.12万吨,同比增长17.51%。分区域来看:
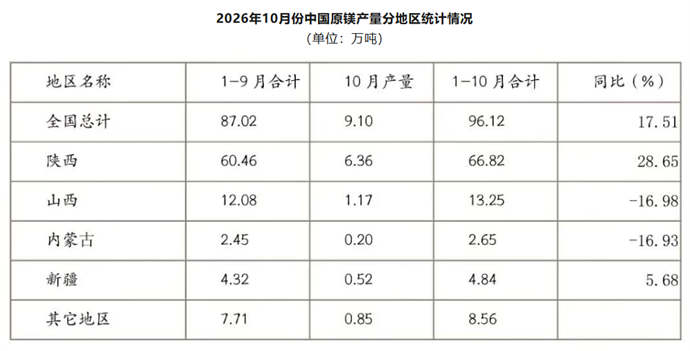
陕西省10月产量6.36万吨,环比增加0.52万吨、增长8.90%;1-10月累计66.82万吨,占全国69.52%,同比增长28.65%,稳居全国首位。其中府谷县作为金属镁核心主产区,10月产量5.27万吨,占全国当月产量57.91%;1-10月累计54.51万吨,占全国56.71%,核心产区地位稳固。
山西省10月产量1.17万吨,环比下降3.31%;1-10月累计13.25万吨,占全国13.78%,同比下降16.98%。
新疆地区10月产量0.52万吨,环比增长26.83%;1-10月累计4.84万吨,占全国5.04%,同比增长5.68%。
内蒙古地区10月产量0.20万吨,环比持平;1-10月累计2.65万吨,占全国2.76%,同比下降16.93%。
其他地区(安徽、宁夏、黑龙江等)10月产量0.85万吨,环比下降10.53%;1-10月累计8.56万吨,占全国8.91%。
总体来看,全国原镁产能持续向陕西集中,产业集中度进一步提升,山西、内蒙古等传统产区产量延续同比下滑。10月全国产量环比回升、同比基本持平,供需宽松格局未改。当前镁价低迷与原料成本刚性并存,行业内卷加剧,企业以量换价、低价竞销现象普遍,成本倒挂之下亏损面持续扩大,减停产避亏已在所难免;产能出清与供需再平衡,或将成为下一阶段主线。
府谷县
2026年10月份府谷县金属镁产量5.27万吨;2026年1-10月累计产量54.51万吨。
上月环比:较2026年9月份的4.86万吨,增加0.41万吨,增幅8.84%。
去年同比:较2025年10月份的5.35万吨,减少0.08万吨,降幅1.52%。
累计同比:较2025年同期累计产量43.69万吨,增加10.82万吨,增幅24.76%。
———————————————
神木市
2026年10月份神木市金属镁产量0.89万吨;2026年1-10月累计产量10.66万吨。
上月环比:较2026年9月份的0.81万吨,增加0.08万吨,增幅9.88%。
去年同比:较2025年10月份的1.01万吨,减少0.12万吨,降幅11.88%。
累计同比:较2025年同期累计产量7.14万吨,增加3.52万吨,增幅49.30%。
最新资讯
-
11-16
镁市动态 (11.9‑11.13) | 镁价连续抬升,市场情绪转暖
-
11-16
2026年11月13日镁报价及周评
-
11-16
硅铁周评:周内先稳后涨 关注河钢定价
-
11-16
金属镁周评:稳步迎来大涨 减产停产增多
-
11-16
Mysteel调研:硅铁盘面小幅回暖 产区亏损检修增多(11月13日)...
-
11-16
Mysteel日报:硅铁成本支撑减弱 减产逐步兑现
-
11-16
Mysteel日报:原料支撑走强 镁合金市场盘整运行
-
11-16
SMM尚镁网周评(11.9-13): 减停产增、镁市底部快速回升
-
11-16
吕梁市政府召开铝镁产业高质量发展专题会议
-
11-16
闻喜县“十五五”规划:努力打造百亿级金属镁产业集群 奋力建成“中国镁都”...
-
11-16
SMM尚镁网11.11日镁市场简评:镁市底部温和回升
-
11-16
2026铝镁压铸大会暨新兴产业供需对接大会将在重庆举行——铝镁协同开拓新兴市场...
-
11-16
尚镁网11.11日镁市场简评:镁市底部温和回升
-
11-16
停产提振挺价情绪 镁锭以及下游镁产品价格同步上涨【SMM镁周评】...
-
11-16
府谷镁产量(10月份)
-
11-16
镁市周评(11.08~11.14)
-
11-16
碳、碳排放与碳足迹辨析:多产品企业|核算边界
-
11-16
山西银光华盛镁业高端镁合金新材料亮相进博会
-
11-16
重庆博奥镁铝把汽车的“脊梁”,做轻了一半
-
11-16
西安交大—府谷共建中心开展金属镁全流程实训陕镁中心
-
11-16
镁市回顾(11.9-11.13))
-
11-16
中国农业银行山西省分行莅临山西银光华盛镁业公司调研
-
11-16
抚州安镁新材年底完成“铝改镁”产线升级,电动自行车镁合金整车减重15-20公斤...
-
11-16
首款双注射成型镁合金半固态大型尾门内板试制成功
-
11-16
镁市场:周三镁市,延续稳挺
-
11-16
辰致轻量化一体化压铸第100万件产品顺利下线
-
11-16
宜美科技联合中科院苏州纳米所 推出 "不怕火" 的石墨烯镁合金涂料...
-
11-16
【金属镁】市场信心明显提振,金属镁价格快速拉涨
-
11-09
SMM尚镁网11.9日镁市场简评:镁市筑底企稳
-
11-09
镁市场:周一镁市,稳挺运行